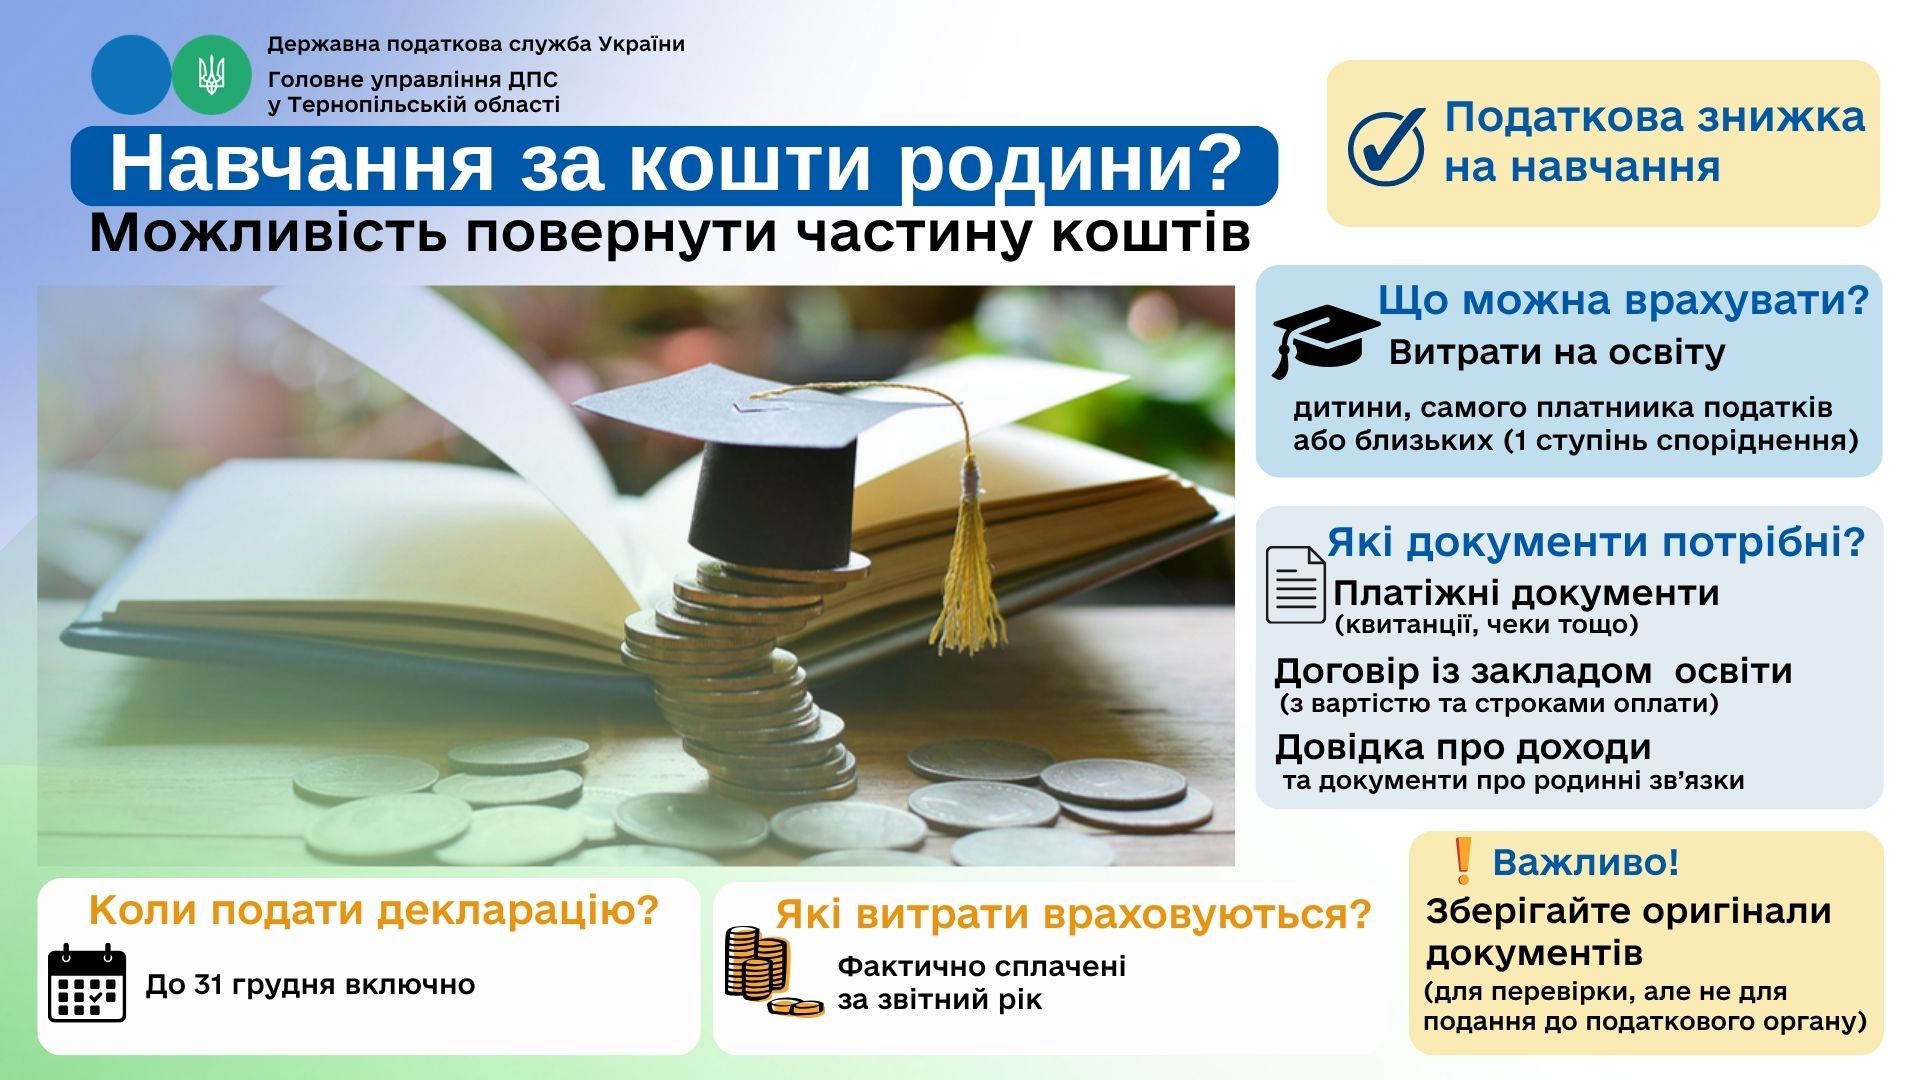
Фізична особа – платник податку на доходи фізичних осіб має право на податкову знижку за наслідками звітного податкового року. Зокрема, до неї можна включити кошти, сплачені вітчизняним закладам дошкільної, позашкільної, загальної середньої, професійної (професійно-технічної) та вищої освіти за навчання самого платника податку, члена його сім’ї першого ступеня споріднення або особи, над якою він є опікуном чи піклувальником, а також дитини, влаштованої до прийомної сім’ї чи дитячого будинку сімейного типу, якщо платника призначено прийомним батьком, прийомною матір’ю або батьком-вихователем чи матір’ю-вихователькою. Це передбачено підпунктом 166.3.3 пункту 166.3 статті 166 Податкового кодексу України (ПКУ).
Щоб скористатися податковою знижкою, необхідно подати річну податкову декларацію про майновий стан і доходи, зазначивши в ній підстави та суми витрат. Декларацію за звітний рік можна подати до 31 грудня включно наступного року. Наприклад, у 2026 році можна подати декларацію за витратами, які були здійснені протягом 2025 року. Варто пам’ятати, що право на податкову знижку не переноситься на наступні роки.
До податкової знижки включаються лише фактично сплачені протягом звітного року витрати, підтверджені платіжними та розрахунковими документами: квитанціями, фіскальними або товарними чеками, прибутковими касовими ордерами. Документи повинні містити інформацію, яка дає змогу ідентифікувати заклад освіти – надавача послуг та особу, яка звертається за знижкою (покупця або отримувача послуг). Також подається копія договору із закладом освіти, якщо він укладався. У договорі обов’язково мають бути зазначені вартість освітніх послуг і строк їх оплати (п.п. 166.2.1 п. 166.2 ст. 166 ПКУ).
До декларації додаються копії підтвердних документів, крім електронних розрахункових документів. Їх оригінали до податкового органу не надсилаються, але платник повинен зберігати їх протягом строку давності, встановленого ПКУ. Якщо витрати підтверджені електронним розрахунковим документом, у декларації достатньо зазначити його реквізити (п.п. 166.2.2 п. 166.2 ст. 166 ПКУ). Водночас контролюючий орган не має права вимагати документи або їх копії, якщо відповідна інформація вже міститься в державних інформаційних системах, реєстрах і базах даних, до яких податкова служба має безоплатний доступ (п.п. 166.2.3 п. 166.2 ст. 166 ПКУ).
Відповідно до частини шостої статті 79 Закону України «Про освіту», розмір та умови оплати за навчання й інші освітні послуги визначаються договором. Тому для підтвердження права на податкову знижку за навчання платнику необхідно подати копії платіжних документів і договору із закладом освіти, у якому зазначено надавача та отримувача освітніх послуг, їх вартість і строки оплати. Також необхідно надати довідку про доходи, отримані у звітному році, а якщо оплачувалося навчання члена сім’ї першого ступеня споріднення – документи, що підтверджують родинні зв’язки. За потреби подаються й інші документи, які підтверджують право на податкову знижку.
 Єдиний державний