Суб’єкти господарювання, які здійснюють розрахункові операції, зобов’язані відповідно до законодавства застосовувати реєстратори розрахункових операцій (РРО) або програмні РРО (ПРРО).
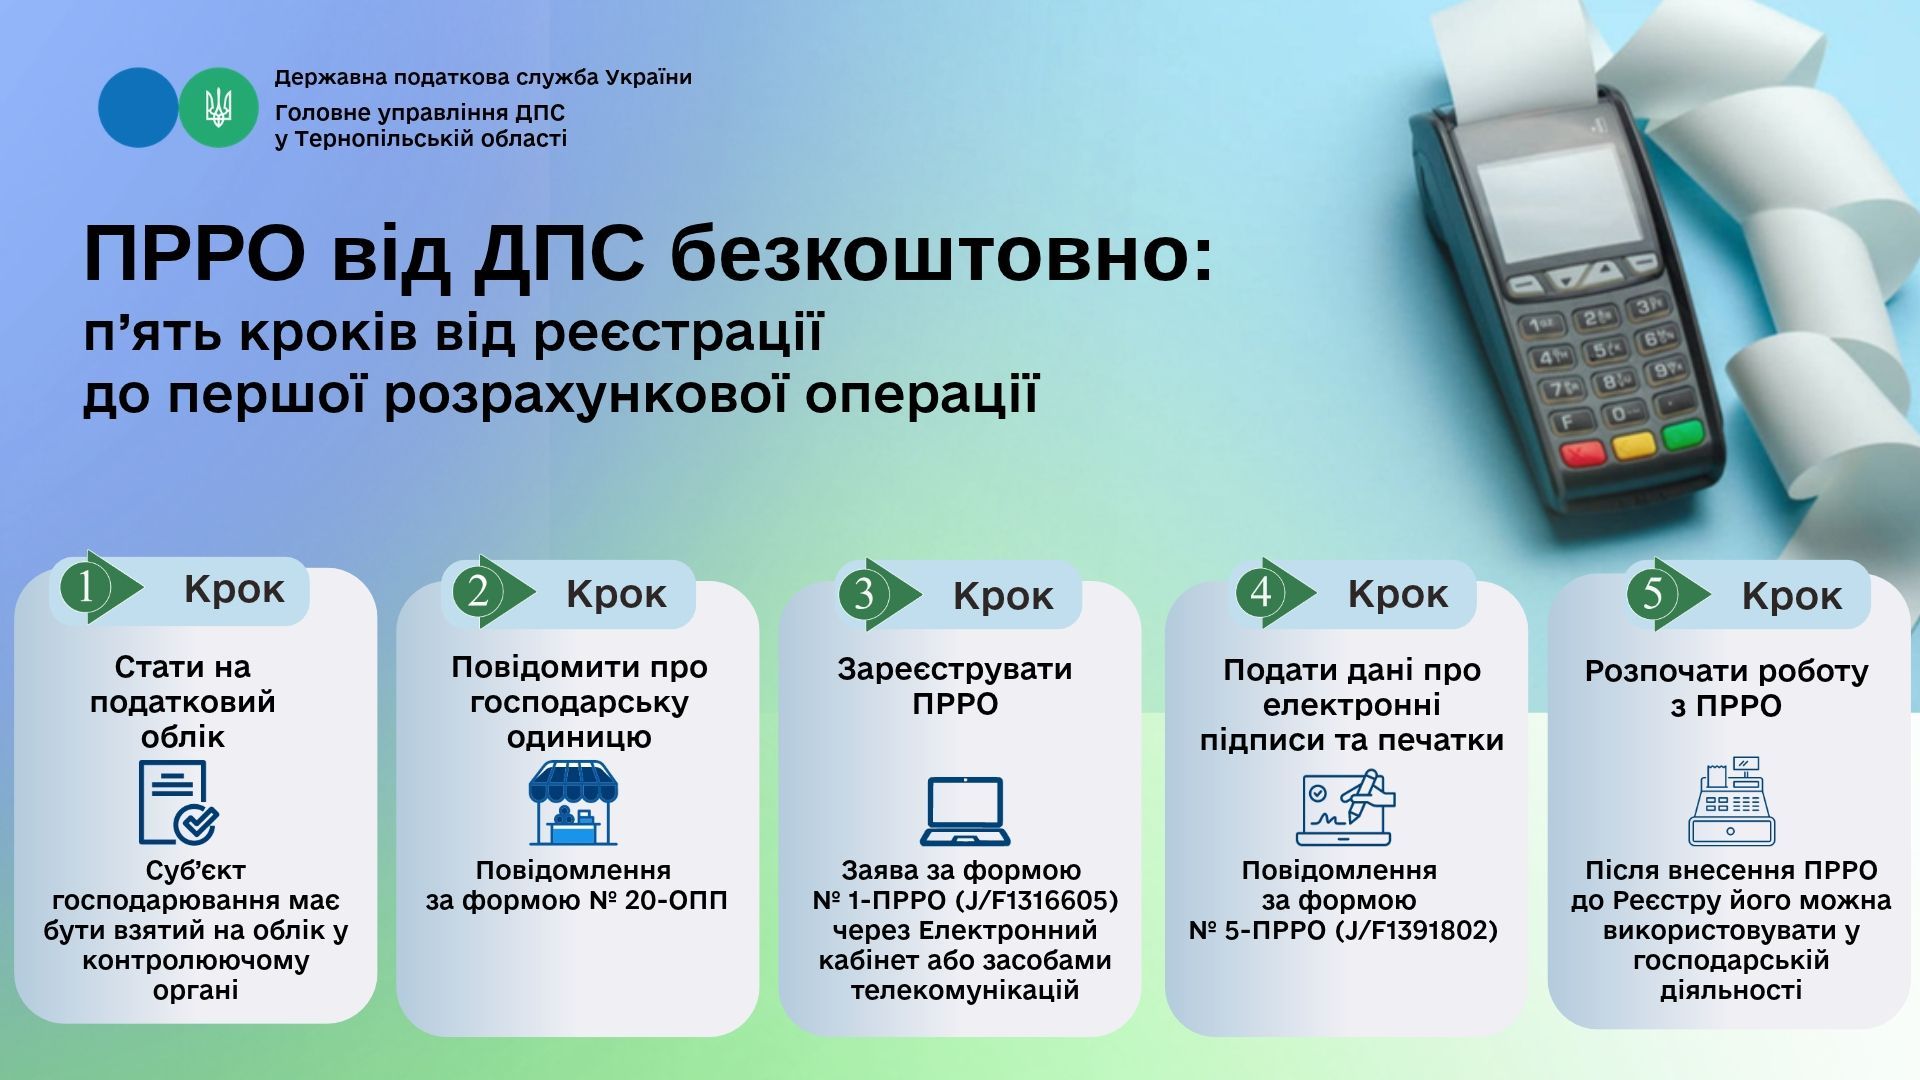
Для зручності підприємців Державна податкова служба пропонує безкоштовне програмне рішення – ПРРО від ДПС. Воно дає змогу проводити розрахункові операції без придбання платного програмного забезпечення.
Щоб скористатися цим сервісом, суб’єкт господарювання насамперед має перебувати на податковому обліку в контролюючому органі. Також необхідно повідомити податкову службу про господарську одиницю, у якій планується використовувати програмний реєстратор. Для цього подається повідомлення за формою № 20-ОПП.
Після цього можна переходити до реєстрації самого ПРРО. Для цього до контролюючого органу за основним місцем обліку подається заява за формою № 1-ПРРО (J/F1316605). Надіслати її можна в електронному вигляді через Електронний кабінет або засобами телекомунікаційного зв’язку.
Окремо потрібно повідомити податкову службу про електронні підписи та печатки, які використовуватимуться під час роботи з ПРРО. Відомості про кваліфіковані або удосконалені сертифікати відкритих ключів подаються за формою № 5-ПРРО (J/F1391802).
Після внесення програмного реєстратора до Реєстру програмних реєстраторів розрахункових операцій суб’єкт господарювання може розпочинати його використання для проведення розрахункових операцій у своїй господарській діяльності.
Отже, для роботи з безкоштовним ПРРО від ДПС необхідно забезпечити перебування на податковому обліку, повідомити про господарську одиницю, зареєструвати програмний реєстратор і подати відомості про електронні підписи та печатки, які використовуватимуться під час його роботи.
 Єдиний державний