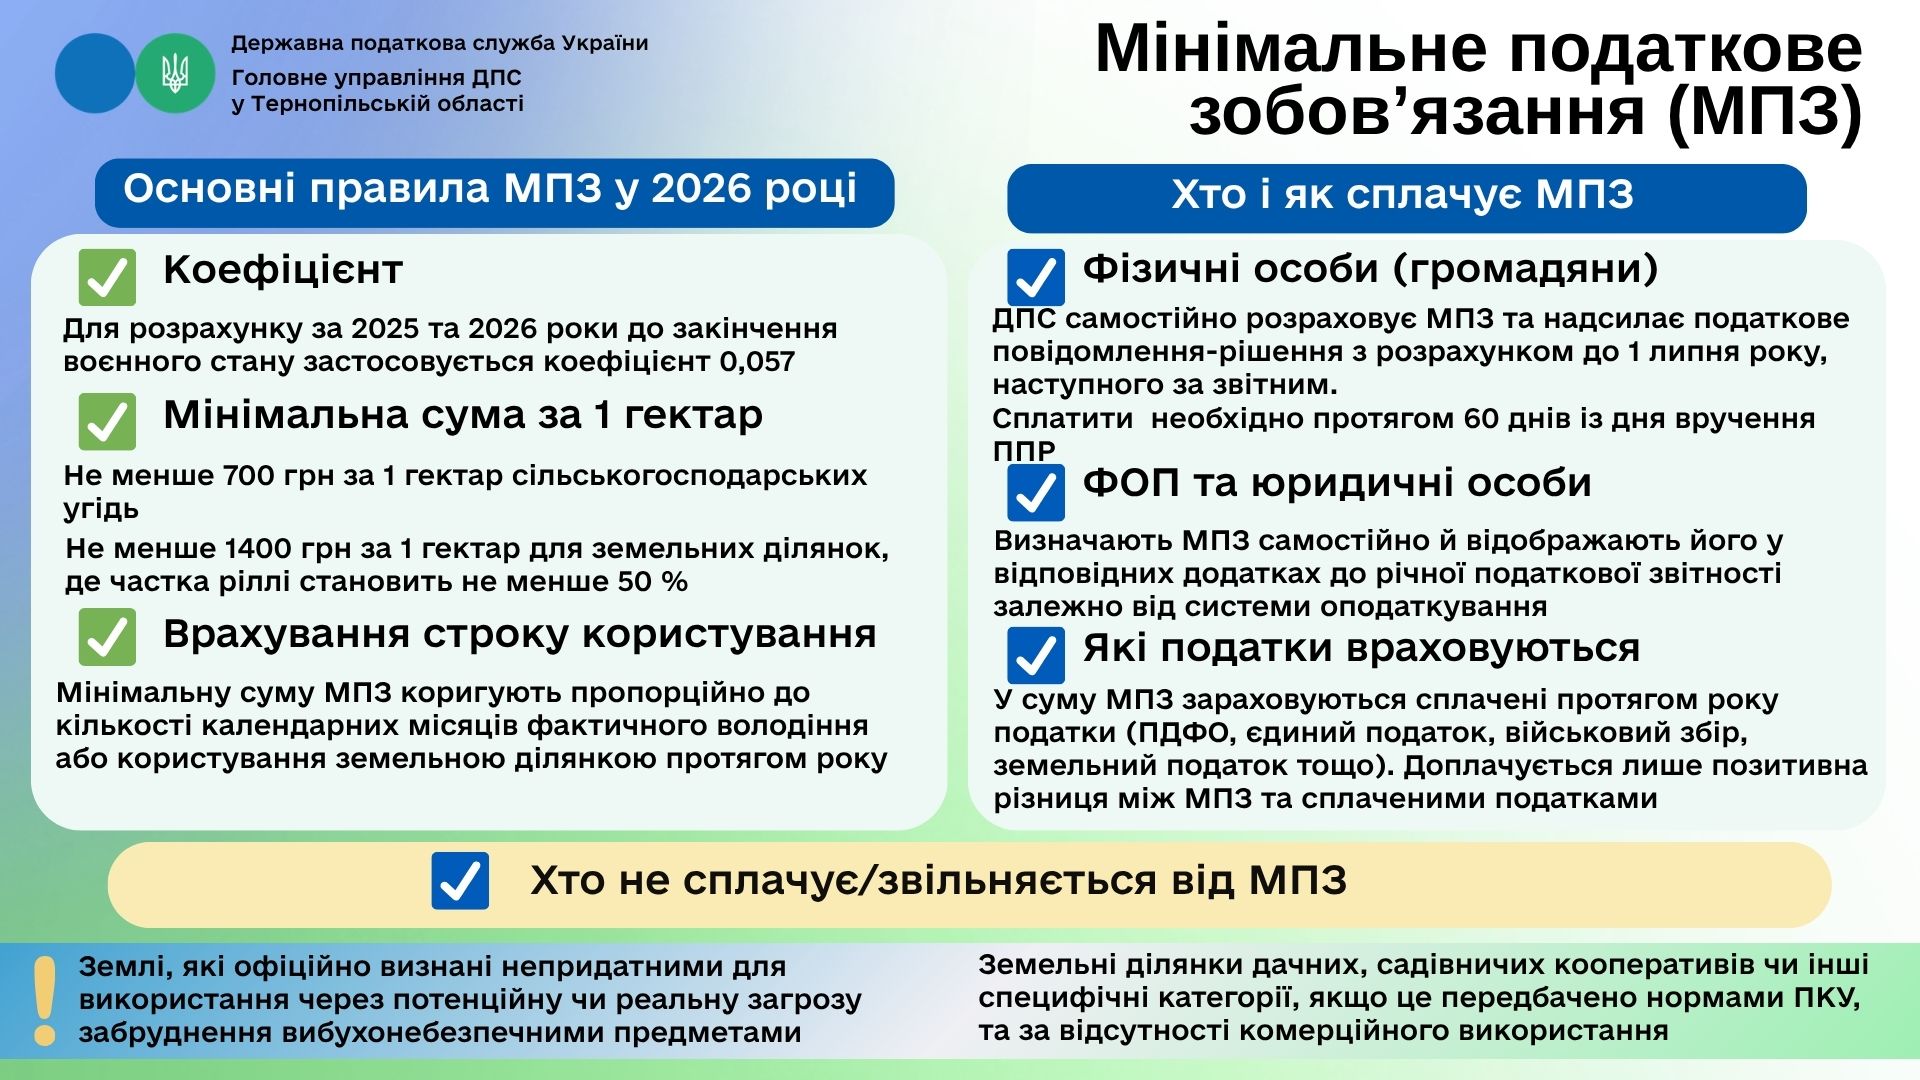
Мінімальне податкове зобов’язання (МПЗ) визначає мінімальний рівень податкових зобов’язань, пов’язаних із володінням або користуванням сільськогосподарськими угіддями. Його розраховують власники та користувачі земельних ділянок, зокрема орендарі, суборендарі, емфітевти та особи, які мають землю в постійному користуванні. МПЗ визначається окремо щодо кожної земельної ділянки. Якщо право власності або користування переходить протягом року, зобов’язання розподіляється між попереднім і новим власником чи користувачем відповідно до періодів володіння або користування: для попереднього – до місяця припинення права, для нового – починаючи з місяця набуття права за умови його державної реєстрації. Якщо агровиробник використовує земельну ділянку фізичної особи без укладеного договору оренди та державної реєстрації права користування, обов’язок зі сплати МПЗ залишається за власником землі.
Для земельної ділянки, нормативну грошову оцінку (НГО) якої проведено, МПЗ розраховують за формулою: МПЗ = НГОд × К × М / 12, де НГОд – нормативна грошова оцінка земельної ділянки з урахуванням коефіцієнта індексації; К – коефіцієнт, який починаючи з 2025 року і до кінця року, в якому буде припинено воєнний стан, становить 0,057; М – кількість календарних місяців, протягом яких ділянка перебувала у власності або користуванні платника. У період дії воєнного стану річна сума МПЗ не може бути меншою за 700 грн з одного гектара, а для земельних ділянок, у складі яких частка ріллі становить не менше 50 відсотків, – 1400 грн з одного гектара. Ці мінімальні показники не застосовуються до земельних ділянок, розташованих на територіях можливих бойових дій або тимчасової окупації, визначених офіційним Переліком територій, затвердженим наказом Міністерства розвитку громад та територій України від 28 лютого 2025 року № 376. Під час визначення МПЗ необхідно враховувати передбачені законодавством мінімальні показники та відповідні винятки.
Під час визначення суми до сплати враховують установлені Податковим кодексом України податки, збори та витрати на оренду земельних ділянок. Таким чином, МПЗ визначає мінімальний рівень податкового навантаження, пов’язаного з використанням сільськогосподарських угідь.
Платники єдиного податку відображають розрахунок загального МПЗ у відповідних додатках до податкових декларацій із зазначенням даних щодо земельних ділянок. Платники єдиного податку третьої групи подають додаток «Розрахунок загального мінімального податкового зобов’язання за податковий (звітний) рік» до декларації платника єдиного податку – фізичної особи – підприємця. Платники єдиного податку четвертої групи відображають розрахунок у Додатку 3 «Розрахунок загального мінімального податкового зобов’язання за податковий (звітний) рік» до податкової декларації платника єдиного податку четвертої групи.
Детальніше про особливості застосування МПЗ – за посиланням: https://tax.gov.ua/baneryi/onlayn-navchannya/ediniy-podatok/yuridichni-osobi/ediniy-podatok-dlya-platnikiv-tretoi-grupi/osoblivosti-spravlyannya/1058189.html
 Єдиний державний